Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
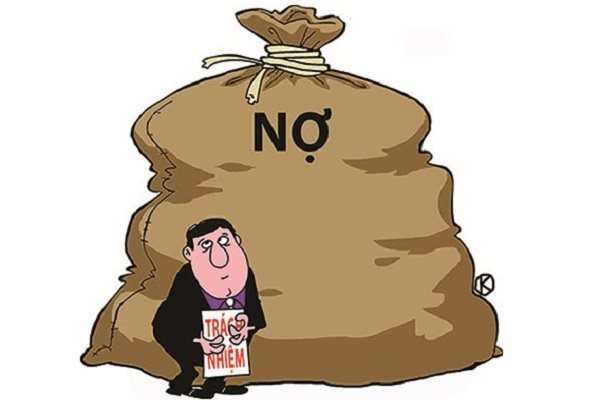
Khi mắc nợ, ai cũng mong tìm được lối thoát nhanh chóng và hiệu quả. Dù số nợ là 200 triệu hay lên tới 1 tỷ, việc xác định phương pháp trả phù hợp là bước đầu tiên để lấy lại thăng bằng tài chính. Có người chọn cách xoay xở thực tế, có người tìm đến niềm tin tâm linh như niệm Phật để giữ tâm an, tạo động lực vượt khó. Nhưng quan trọng nhất vẫn là hành động thông minh, kiên trì và chiến lược rõ ràng. Dưới đây là những cách tiếp cận thực tế và linh hoạt giúp bạn từng bước thoát nợ, dù hoàn cảnh có khó khăn đến đâu.
Để trả nợ 1 tỷ, trước tiên cần chấp nhận sự thật và thành thật với bản thân, gia đình, và các chủ nợ. Liệt kê đầy đủ mọi khoản nợ như thẻ tín dụng, vay ngân hàng, vay mua nhà hay nợ người thân. Minh bạch giúp xác định đúng quy mô vấn đề và tạo nền tảng cho kế hoạch trả nợ khả thi.
Tiếp theo, tập trung thương lượng với ngân hàng hoặc tổ chức tín dụng để khóa lãi suất hoặc kéo dài thời gian trả nợ, nhằm giảm gánh nặng tài chính. Ưu tiên trả gốc thay vì trả lãi phát sinh. Việc kiểm soát lãi suất giúp tránh tình trạng nợ chồng nợ, giữ tổng số tiền phải trả ở mức kiểm soát được.
Cắt giảm tối đa chi phí sinh hoạt, loại bỏ các khoản chi không cần thiết như giải trí, ăn uống bên ngoài, đi du lịch. Chuyển sang lối sống tiết kiệm, tối giản. Tái cấu trúc ngân sách cá nhân để dành tối thiểu 50% thu nhập cho việc trả nợ, đồng thời duy trì các nhu cầu cơ bản và nghĩa vụ tài chính bắt buộc.
Song song đó, cần tăng thu nhập bằng cách tìm thêm công việc phụ, bán tài sản không dùng đến, hoặc kinh doanh nhỏ. Ưu tiên xây dựng quỹ dự phòng từ 3–6 tháng thu nhập để tránh vay mượn thêm khi phát sinh chi phí bất ngờ. Phân bổ nguồn tiền rõ ràng giữa trả nợ và tiết kiệm để đảm bảo tiến độ lâu dài.

CHẤP NHẬN SỰ THẬT VÀ THÀNH THẬT VỚI TẤT CẢ MỌI NGƯỜI XUNG QUANH
Tập trung thanh toán nợ thẻ tín dụng trước tiên vì lãi suất cao, lên tới 18-20%/năm. Cắt giảm toàn bộ chi tiêu không thiết yếu như ăn uống ngoài, giải trí, mua sắm dư thừa. Mỗi đồng tiết kiệm được đều chuyển vào trả nợ để giảm gốc nhanh chóng, tránh bị tích lãi chồng lãi trong 3 tháng đầu.
Lập danh sách thứ tự ưu tiên trả nợ theo mức lãi suất và số dư. Ưu tiên dứt điểm khoản vay lãi cao dù dư nợ nhỏ để loại bỏ gánh nặng. Tuân thủ nghiêm ngặt kế hoạch, tránh phát sinh nợ mới. Ghi chép rõ ràng số tiền trả hàng tuần để kiểm soát tiến độ và giữ động lực thực hiện.
Tận dụng nguồn thu phụ như bán đồ cũ, đồ dùng không dùng đến như điện thoại, laptop, xe máy. Tìm kiếm công việc làm thêm hoặc gia tăng thu nhập từ nghề tay trái. Số tiền thu thêm không dùng cho chi tiêu mà dành riêng để trả gốc, giúp giảm tổng dư nợ 200 triệu nhanh hơn.
Đàm phán với các công ty tài chính để cơ cấu lại nợ, xin giảm lãi suất hoặc giãn kỳ hạn. Một số đơn vị chấp nhận phương án trả góp dài hạn với điều kiện thanh toán đúng hạn. Điều này giúp giảm áp lực mỗi tháng và tránh bị phạt trễ, hỗ trợ thoát nợ bền vững hơn.

TRẢ DỨT ĐIỂM NỢ THẺ TÍN DỤNG BẰNG CÁCH CẮT GIẢM CHI TIÊU KHÔNG CẦN THIẾT
Để trả nợ 1 tỷ nhanh nhất, trước tiên cần chấp nhận thực tế và minh bạch với bản thân, gia đình, và chủ nợ. Sự thành thật giúp mở ra các phương án đàm phán, giãn nợ hoặc giảm lãi suất, tạo điều kiện dễ thở hơn trong hành trình trả nợ.
Khóa lãi suất là bước sống còn. Cần thương lượng với bên cho vay để tạm ngưng hoặc giảm lãi, tập trung trả gốc. Khi không bị lãi mẹ đẻ lãi con, số tiền trả hàng tháng sẽ trực tiếp giảm dư nợ, rút ngắn thời gian thoát nợ rõ rệt.
Cắt giảm chi tiêu đến mức tối đa giúp giải phóng dòng tiền. Dừng mua sắm không cần thiết, ăn uống bên ngoài, và các khoản tiêu dùng xa xỉ. Chuyển sang lối sống tối giản, dành toàn bộ khoản tiết kiệm cho việc trả nợ gốc.
Đồng thời, cần tăng thu nhập ngay lập tức bằng cách nhận thêm việc, bán tài sản không dùng đến, hoặc khởi nghiệp nhỏ. Ưu tiên xây dựng quỹ dự phòng 3-6 tháng thu nhập song song trả nợ, tránh rơi vào bẫy vay mượn khi sự cố xảy ra.

TẬP TRUNG KHÓA LÃI ƯU TIÊN TRẢ GỐC ĐỂ THOÁT NỢ MỘT TỶ HIỆU QUẢ
Khi cần xoay tiền trả nợ gấp, mượn người thân là lựa chọn phổ biến và an toàn nhất. Phương pháp này giúp tránh lãi suất cao và thủ tục rườm rà, đặc biệt hiệu quả khi cần số tiền vừa phải. Nhiều người ưu tiên cách này để giữ uy tín và duy trì quan hệ lâu dài, miễn là hoàn trả đúng hẹn.
Ứng lương trước hoặc vay tín dụng qua công ty đang làm việc là cách nhanh để có tiền mặt. Một số doanh nghiệp cho phép nhân viên ứng trước 50–70% lương tháng tới mà không tính lãi. Đây là giải pháp hợp lý nếu đang chờ ngày trả lương và có cam kết thu nhập ổn định hàng tháng.
Thẻ tín dụng hỗ trợ xoay tiền linh hoạt với hạn mức từ 10 đến 100 triệu đồng tuỳ ngân hàng. Dù có thể rút tiền mặt với phí 4–5%, dùng thẻ để thanh toán trước rồi trả sau giúp tránh trễ hạn. Tuy nhiên, cần kiểm soát chi tiêu để không phát sinh nợ chồng chất.
Vay tiền trực tuyến qua app hoặc nền tảng fintech ngày càng phổ biến, đặc biệt với người cần vốn gấp trong 24 giờ. Các khoản vay thường từ 1–10 triệu đồng, duyệt nhanh qua điện thoại. Tuy nhiên, lãi suất có thể lên đến 20%/tháng nếu không cẩn trọng, dễ rơi vào vòng xoay nợ nếu không lên kế hoạch trả nợ rõ ràng.
XOAY TIỀN NHANH BẰNG NHIỀU PHƯƠNG PHÁP NHƯ ỨNG LƯƠNG VAY NÓNG HOẶC THANH LÝ TÀI SẢN
Người vướng nợ nần thường cảm thấy bế tắc, nhưng niệm Phật chân thành có thể giúp tâm an định, từ đó sáng suốt hơn trong tìm cách giải quyết nợ. Nhiều trường hợp đã vượt qua khoản nợ tiền tỷ nhờ kiên trì tu học và giữ tâm thanh tịnh qua việc niệm danh hiệu Phật.
Việc trì niệm Nam Mô A Di Đà Phật mỗi ngày tạo công đức lớn, giúp chuyển hóa nghiệp xấu, trong đó có nghiệp nợ. Người thực hành đều đặn cho biết họ dễ gặp may mắn, có cơ hội làm ăn, hoặc được quý nhân giúp đỡ, từ đó nhanh chóng giải trừ gánh nặng tài chính.
Sám hối và hồi hướng là bước quan trọng khi niệm Phật để trả nợ. Khi thành tâm sám hối về nghiệp cũ, người niệm sẽ nhẹ lòng, tâm trí sáng suốt hơn, dễ đưa ra quyết định đúng đắn, dẫn đến việc tháo gỡ khó khăn tài chính một cách tự nhiên và thuận duyên.
Ngoài danh hiệu Phật, việc tụng Chú Đại Bi hoặc Chú Chuẩn Đề cũng được nhiều người áp dụng thành công. Những lời khấn nguyện kết hợp với hành động thiết thực như làm việc thiện, trả nợ từng bước đã giúp không ít người thoát khỏi bế tắc, tìm lại cuộc sống an yên.

NIỆM PHẬT KIÊN TRÌ GIÚP GIẢI NGHIỆP TIÊU TRỪ NỢ NẦN THEO QUAN NIỆM TÂM LINH
Khi rơi vào tình trạng không còn khả năng trả nợ, một lựa chọn thiết thực là thương lượng với chủ nợ để tái cơ cấu khoản vay. Nhiều ngân hàng và tổ chức tín dụng chấp nhận giãn thời gian trả nợ, giảm lãi suất hoặc giảm bớt gốc theo khả năng thanh toán thực tế. Việc chủ động liên hệ thể hiện thiện chí và giúp tránh bị xử lý tài sản.
Một hướng đi khác là tìm đến các dịch vụ tư vấn tài chính miễn phí hoặc phí thấp. Những chuyên gia tài chính có thể giúp lập kế hoạch chi tiêu, cắt giảm chi phí không cần thiết và ưu tiên trả nợ theo thứ tự lãi suất, giúp lấy lại kiểm soát tài chính. Đây là giải pháp dài hạn, tránh tái nợ.
Trong trường hợp vay tín dụng đen với lãi suất cao, cần nhanh chóng báo cơ quan chức năng để được bảo vệ. Lãi mẹ đẻ lãi con khiến khoản nợ tăng chóng mặt, vượt khả năng chi trả. Không can thiệp sớm có thể dẫn đến đe dọa, quấy rối, mất tài sản hoặc vi phạm pháp luật.
Nếu tài sản và thu nhập không đủ thanh toán, phá sản cá nhân là lối thoát hợp pháp ở Việt Nam. Tuy quy trình còn phức tạp và ảnh hưởng đến uy tín tín dụng, nhưng giúp chấm dứt nghĩa vụ trả nợ quá lớn. Điều kiện là không có hành vi gian lận khi vay và đã thực hiện tất cả biện pháp khác.

TÌM LỐI THOÁT KHI VỠ NỢ BẰNG CÁCH ĐÀM PHÁN TÁI CẤU TRÚC VÀ LẬP KẾ HOẠCH MỚI
Liệt kê đầy đủ các khoản nợ là bước khởi đầu quan trọng, bao gồm nợ thẻ tín dụng, khoản vay ngân hàng, vay mua nhà và cả nợ từ người thân, bạn bè. Việc xác định rõ số tiền nợ, lãi suất và thời hạn thanh toán giúp hình thành bức tranh tài chính toàn diện, từ đó lên kế hoạch xử lý hợp lý theo thứ tự ưu tiên.
Song hành với trả nợ là xây dựng quỹ dự phòng khẩn cấp, tương đương 3 đến 6 tháng thu nhập. Quỹ này giúp tránh phát sinh nợ mới khi gặp sự cố như mất việc, tai nạn hay chi phí y tế bất ngờ, đồng thời duy trì tiến độ thanh toán các khoản nợ đang có mà không bị áp lực thêm.
Phân bổ nguồn tiền một cách kỷ luật giữa chi tiêu, tiết kiệm và trả nợ là then chốt để thoát khỏi vòng luẩn quẩn tài chính. Ưu tiên thanh toán các khoản có lãi suất cao trước, đồng thời duy trì khoản trả tối thiểu cho các khoản khác để bảo toàn lịch sử tín dụng và giảm tổng chi phí trả lãi trong dài hạn.
Tăng thu nhập thông qua công việc phụ, bán đồ không dùng đến hoặc đầu tư nhỏ là cách thúc đẩy nhanh quá trình trả nợ. Khoản thu thêm nên được dành riêng để dồn vào các khoản nợ, giúp rút ngắn thời gian trả và tiết kiệm đáng kể tiền lãi, đưa tài chính nhanh về trạng thái ổn định.
LIỆT KÊ TOÀN BỘ KHOẢN NỢ ĐỂ LẬP KẾ HOẠCH TRẢ THÔNG MINH VÀ BỀN VỮNG
Dù số nợ lớn hay nhỏ, quan trọng là giữ tỉnh táo và hành động đúng hướng. Từ lập kế hoạch trả nợ rõ ràng đến lựa chọn phương pháp thông minh, mỗi bước đều giúp cải thiện tình hình tài chính. Tuyệt đối tránh xoay tiền kiểu “lấy nợ mới trả nợ cũ” nếu không có kế hoạch rõ ràng.
Tâm an thì trí sáng, nhiều người chọn niệm Phật để giữ lòng bình tĩnh, từ đó đưa ra quyết định sáng suốt hơn. Khi thực sự bế tắc, hãy mạnh dạn tìm lời khuyên từ chuyên gia tài chính. Bắt đầu ngay hôm nay – dù từ số tiền nhỏ nhất – để từng bước thoát khỏi gánh nặng nợ nần.